Domain bkkv.de kaufen?
Wir ziehen mit dem Projekt
bkkv.de um.
Sind Sie am Kauf der Domain
bkkv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bkkv.de kaufen?
Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
Was bedeutet Familienversicherung bei Krankenkasse?
Was bedeutet Familienversicherung bei Krankenkasse? Die Familienversicherung ermöglicht es Familienmitgliedern, kostenfrei in der Krankenversicherung eines Elternteils mitversichert zu sein. Voraussetzung ist, dass sie kein eigenes Einkommen haben und bestimmte Altersgrenzen nicht überschreiten. Dadurch können Kinder, Ehepartner oder Lebenspartner ohne eigenes Einkommen von den Leistungen der Krankenkasse profitieren. Die Familienversicherung ist eine wichtige Möglichkeit, um Familien finanziell zu entlasten und sicherzustellen, dass alle Familienmitglieder Zugang zu medizinischer Versorgung haben. **
Ähnliche Suchbegriffe für Schützen
Top-Angebote
Produkte zum Begriff Schützen:
-
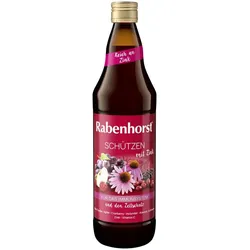
4FIZJO Knöchelbandage – Sprunggelenk optimal schützen# **4FIZJO Orthese zur Stabilisierung des Sprunggelenks** ## **4FIZJO Sprunggelenk- und Fußstabilisator** Ein kurzer Moment der Unachtsamkeit reicht aus, um das Sprunggelenk zu verletzen. Eine falsche Fußstellung beim Gehen oder während sportlicher Aktivität kann schnell zu einer Überlastung oder Verletzung führen. **Reduziere das Verletzungsrisiko und sorge für gesunde, belastbare Gelenke.** Entscheide dich für eine **zuverlässige Unterstützung** – die **Stabilisierung des Sprunggelenks durch den 4FIZJO Stabilisator**. Der **Knöchelstabilisator** ist eine praktische und wirkungsvolle Lösung, wenn es zu einer Verletzung des Sprunggelenks gekommen ist. Er spielt eine **wichtige Rolle sowohl in der Prävention als auch in der Nachsorge nach Verletzungen.** Der **Knöchelbandage medizinisch** **wird Sportlern ebenso empfohlen wie älteren Personen**, die mit instabilen Gelenken zu kämpfen haben. --- ## **Sprunggelenk-Stabilisator – Produktspezifikation** Erfahre, was den **4FIZJO Sprunggelenk-Stabilisator mit elastischen Gurten** auszeichnet. Passe das Produkt optimal an deine Bedürfnisse an. ## **Sprunggelenk-Orthese – Parameter** * **Material:** weiches, atmungsaktives Gewebe * **Elastizität:** 4/5 * **Medizinprodukt:** JA * **CE-Zertifikat:** JA --- ## **Sprunggelenk-Stabilisator – wann tragen?** Der **ultraleichte Knöchelstabilisator** **schützt das Sprunggelenk** effektiv und **reduziert das Risiko weiterer Verletzungen**. Die **Orthese für das Sprunggelenk** eignet sich für folgende Anwendungsbereiche: * **Nach Verletzungen des Sprunggelenks** * Bei degenerativen Veränderungen * Bei geschwächten Bändern und der Achillessehne * **Während der Rehabilitation** * **Zur Entlastung und Stabilisierung des Sprunggelenks** * Als Unterstützung bei der Rückkehr zum Sport * **Zur Vorbeugung weiterer Verletzungen** --- ## **Aus welchem Material besteht der Sprunggelenk-Stabilisator?** Die **Kompressionsbandage für den Knöchel** ist besonders **leicht und einfach in der Anwendung**. Für die Herstellung wurde ein **hochwertiges, strapazierfähiges Material** verwendet, das ein angenehmes Tragegefühl gewährleistet. Zudem ist das **Gewebe luftdurchlässig, atmungsaktiv und hautfreundlich**. Ein weiterer Vorteil des Sprunggelenk-Stabilisators ist die **minimale Anzahl an Nähten**. Diese **sorgen für eine gleichmäßige Kompression des Knöchels**, ohne unangenehmen Druck auszuüben. Dadurch **ermöglicht die Bandage natürliche Bewegungen beim Gehen, ohne diese einzuschränken.** --- ## **Stabilisierende Fußbandage – anatomisch angepasste Form** Die speziell entwickelte Knöchelbandage sorgt dafür, dass **sie sich beim Gehen oder Training nicht verschiebt oder einrollt**. Dank der **anatomisch geformten Konstruktion passt sie sich optimal der natürlichen Fußform an**. Der hohe Tragekomfort entsteht durch die **passgenaue Fersenöffnung** sowie den **elastischen Abschluss im Beugebereich**. Der elastische Knöchelstabilisator ist besonders einfach anzulegen – Fuß hineinstecken genügt, um von der stabilisierenden Wirkung auf Sprunggelenk und Mittelfuß zu profitieren. --- ## **Sorge für Ihr Sprunggelenk mit der 4FIZJO Kompressionsbandage** Dieses **Sprunggelenkbandage Sport**-Produkt ist **in mehreren Größen erhältlich** und ermöglicht eine individuelle Anpassung an die persönlichen Bedürfnisse. Der Sprunggelenk-Stabilisator schützt nicht nur vor Schäden. **Er unterstützt auch den richtigen Blut- und Lymphfluss**. Dadurch kann er **zur Linderung von Beschwerden des Venensystems beitragen und die Entstehung von Schwellungen reduzieren**. Ein weiterer Vorteil der stabilisierenden Bandage ist das **geringere Risiko einer unkontrollierten Fußrotation**. Dadurch eignet sich der Stabilisator gut für alltägliche Aktivitäten. --- ## **Kompressionsbandage für den Fuß – Hinweise zur richtigen Pflege** Fragst du dich, **wie die Hygiene der Sprunggelenk-Orthese sichergestellt wird**? Der **Stabilisator sollte regelmäßig gereinigt werden**. Er kann **mit Wasser und einem milden Reinigungsmittel gewaschen werden**. Nach dem Waschen **sollte die Bandage flach an der Luft trocknen**. **Nicht im Trockner trocknen und nicht bügeln.** Die Einhaltung dieser Pflegehinweise trägt dazu bei, dass die Orthese über einen längeren Zeitraum zuverlässig genutzt werden kann. --- ## **Die richtige Größe wählen!** Miss den Beinumfang 10 cm oberhalb des Knöchels und wähle die passende Größe entsprechend dem Messergebnis. * S: 18–21 cm * M: 20–23 cm * L: 22–25 cm * XL: 24–30 cm Wenn du zwischen zwei Größen liegst, wähle die kleinere Orthese. Sie sorgt für eine gleichmäßige Kompression und einen sicheren Halt.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
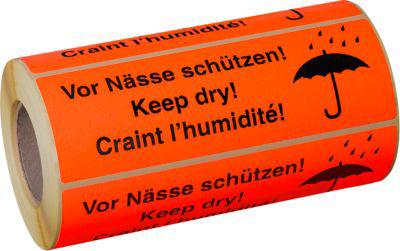
Warnetiketten Vor Nässe schützen, 500 StückDie selbstklebenden Warnetiketten sind mit internationalen Aufdrucken in deutscher, englischer und französischer Sprache versehen. Im Format 148 x 48 mm umfasst eine Rolle je 500 Etiketten. Der Aufdruck der Warnetiketten ist international gehalten. Dank des schwarzen Aufdrucks auf orangeroter Leuchtfarbe sind die Warnetiketten auf Paketen und Dokumenten nicht zu übersehen. Selbstklebend sind die Warnetiketten auch spielend leicht angebracht. Die Warnetiketten sind 148 x 48 mm groß. Jede Rolle fasst 500 Etiketten. Weitere Details: * Internationaler Aufdruck in D, GB und FRZ * Format 148 x 48 mm * 1 Rolle = 500 Etiketten * Selbstklebendes 80g/m² Haftpapier * Leuchtfarbe: Orangerot * Druck Schwarz27,36 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wie zahlt Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Nachhinein. Um Krankengeld zu erhalten, muss der Versicherte eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorlegen. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch gibt es eine Obergrenze. Die Zahlung des Krankengeldes endet, wenn der Versicherte wieder arbeitsfähig ist oder die maximale Bezugsdauer erreicht wurde. **
-
Wie zahlt die Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Voraus. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes des Versicherten, jedoch maximal 90 Prozent des Nettoverdienstes. Die Krankenkasse benötigt für die Auszahlung des Krankengeldes eine ärztliche Bescheinigung über die Arbeitsunfähigkeit des Versicherten. In einigen Fällen kann das Krankengeld auch an den Arbeitgeber ausgezahlt werden, wenn dieser die Lohnfortzahlung übernimmt. **
-
Wann darf Krankenkasse Krankengeld verweigern?
Die Krankenkasse darf Krankengeld verweigern, wenn die Arbeitsunfähigkeit nicht ärztlich bescheinigt ist oder nicht rechtzeitig gemeldet wurde. Auch wenn die Krankheit nicht die erforderliche Mindestdauer hat oder die versicherte Person während der Arbeitsunfähigkeit einer selbstverschuldeten Krankheitsursache nachgegangen ist, kann die Krankenkasse die Zahlung verweigern. Zudem kann die Krankenkasse Krankengeld ablehnen, wenn die versicherte Person während der Arbeitsunfähigkeit einer Erwerbstätigkeit nachgeht oder sich nicht an ärztliche Anweisungen hält. Es ist wichtig, dass die versicherte Person alle Voraussetzungen für den Anspruch auf Krankengeld erfüllt, um eine Verweigerung seitens der Krankenkasse zu vermeiden. **
-
Was ist der Beitragssatz bei KFZ Versicherung?
Was ist der Beitragssatz bei KFZ Versicherung? Der Beitragssatz bei einer KFZ-Versicherung ist der Prozentsatz, der auf den Wert des Fahrzeugs angewendet wird, um den jährlichen Versicherungsbeitrag zu berechnen. Er hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Ein niedriger Beitragssatz bedeutet in der Regel niedrigere Versicherungskosten, während ein hoher Beitragssatz zu höheren Kosten führt. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Beitragssatz für Ihre KFZ-Versicherung zu finden. **


Kann die Krankenkasse das Krankengeld zurückfordern?
Kann die Krankenkasse das Krankengeld zurückfordern? Ja, die Krankenkasse kann unter bestimmten Umständen das Krankengeld zurückfordern. Dies kann beispielsweise der Fall sein, wenn die Krankmeldung nicht rechtzeitig erfolgt ist oder wenn falsche Angaben gemacht wurden. Es ist wichtig, die Voraussetzungen für den Bezug von Krankengeld genau zu kennen und einzuhalten, um Rückforderungen zu vermeiden. Es empfiehlt sich daher, bei Unsicherheiten oder Fragen rechtzeitig mit der Krankenkasse in Kontakt zu treten. **
Wann zahlt die Krankenkasse das Krankengeld?
Die Krankenkasse zahlt Krankengeld, wenn eine versicherte Person aufgrund einer Krankheit oder eines Unfalls arbeitsunfähig ist und dadurch einen Verdienstausfall hat. Die Zahlung des Krankengeldes beginnt in der Regel nach einer bestimmten Karenzzeit, die je nach Versicherungstarif unterschiedlich sein kann. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes der versicherten Person, jedoch gibt es eine Obergrenze. Die Krankenkasse zahlt das Krankengeld solange, wie die Arbeitsunfähigkeit andauert und die versicherte Person die erforderlichen Nachweise erbringt. **
Top-Angebote
Produkte zum Begriff Schützen:
-
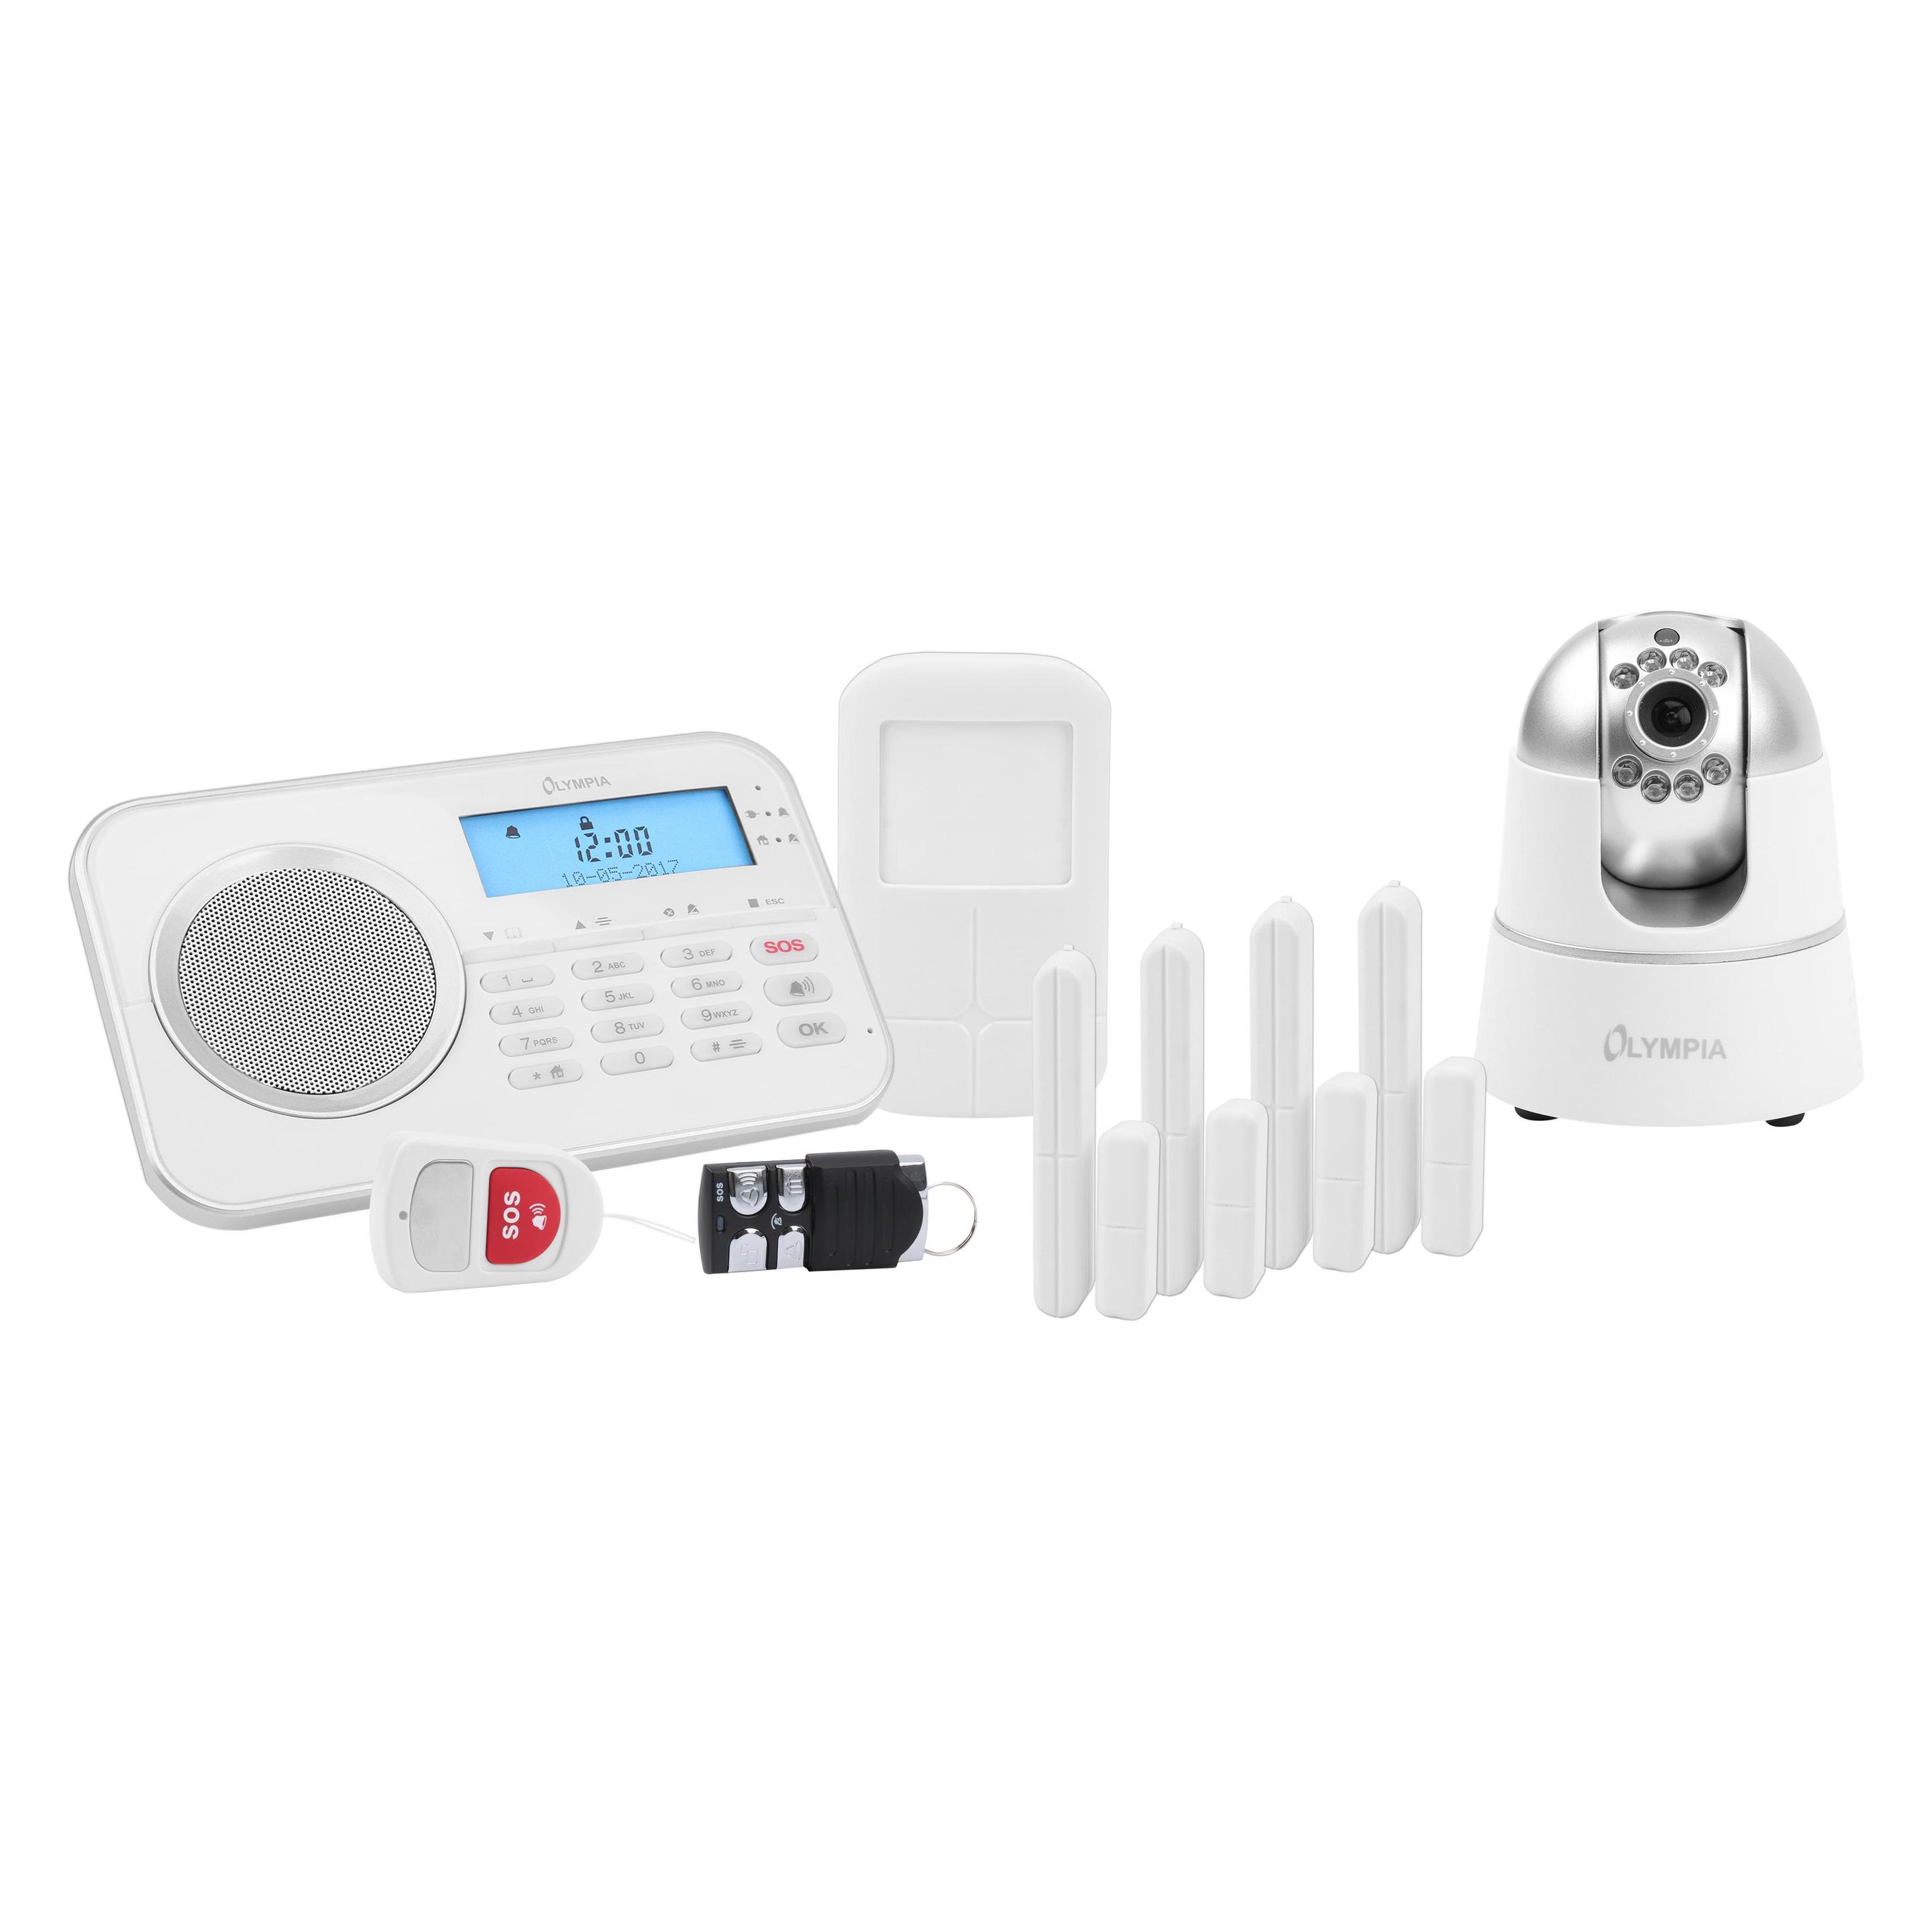
Schützen mit Zink 750mlGenuss und Gesundheit im Einklang. Für den einzigartigen Geschmack des Saftes sorgen rote Trauben, Äpfel, Cranberrys, Holunder und Acerolakirschen. Zusammen mit der enthaltenen Echinacea-Essenz entfaltet sich eine große Geschmacksfülle. Vitamin C und Zink ergänzen den Saft und unterstützen von innen. Beide tragen zu einer normalen Funktion des Immunsystems bei. Ebenso tragen sie dazu bei, die Zellen vor oxidativem Stress zu schützen.4,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
4FIZJO Knöchelbandage – Sprunggelenk optimal schützen# **4FIZJO Orthese zur Stabilisierung des Sprunggelenks** ## **4FIZJO Sprunggelenk- und Fußstabilisator** Ein kurzer Moment der Unachtsamkeit reicht aus, um das Sprunggelenk zu verletzen. Eine falsche Fußstellung beim Gehen oder während sportlicher Aktivität kann schnell zu einer Überlastung oder Verletzung führen. **Reduziere das Verletzungsrisiko und sorge für gesunde, belastbare Gelenke.** Entscheide dich für eine **zuverlässige Unterstützung** – die **Stabilisierung des Sprunggelenks durch den 4FIZJO Stabilisator**. Der **Knöchelstabilisator** ist eine praktische und wirkungsvolle Lösung, wenn es zu einer Verletzung des Sprunggelenks gekommen ist. Er spielt eine **wichtige Rolle sowohl in der Prävention als auch in der Nachsorge nach Verletzungen.** Der **Knöchelbandage medizinisch** **wird Sportlern ebenso empfohlen wie älteren Personen**, die mit instabilen Gelenken zu kämpfen haben. --- ## **Sprunggelenk-Stabilisator – Produktspezifikation** Erfahre, was den **4FIZJO Sprunggelenk-Stabilisator mit elastischen Gurten** auszeichnet. Passe das Produkt optimal an deine Bedürfnisse an. ## **Sprunggelenk-Orthese – Parameter** * **Material:** weiches, atmungsaktives Gewebe * **Elastizität:** 4/5 * **Medizinprodukt:** JA * **CE-Zertifikat:** JA --- ## **Sprunggelenk-Stabilisator – wann tragen?** Der **ultraleichte Knöchelstabilisator** **schützt das Sprunggelenk** effektiv und **reduziert das Risiko weiterer Verletzungen**. Die **Orthese für das Sprunggelenk** eignet sich für folgende Anwendungsbereiche: * **Nach Verletzungen des Sprunggelenks** * Bei degenerativen Veränderungen * Bei geschwächten Bändern und der Achillessehne * **Während der Rehabilitation** * **Zur Entlastung und Stabilisierung des Sprunggelenks** * Als Unterstützung bei der Rückkehr zum Sport * **Zur Vorbeugung weiterer Verletzungen** --- ## **Aus welchem Material besteht der Sprunggelenk-Stabilisator?** Die **Kompressionsbandage für den Knöchel** ist besonders **leicht und einfach in der Anwendung**. Für die Herstellung wurde ein **hochwertiges, strapazierfähiges Material** verwendet, das ein angenehmes Tragegefühl gewährleistet. Zudem ist das **Gewebe luftdurchlässig, atmungsaktiv und hautfreundlich**. Ein weiterer Vorteil des Sprunggelenk-Stabilisators ist die **minimale Anzahl an Nähten**. Diese **sorgen für eine gleichmäßige Kompression des Knöchels**, ohne unangenehmen Druck auszuüben. Dadurch **ermöglicht die Bandage natürliche Bewegungen beim Gehen, ohne diese einzuschränken.** --- ## **Stabilisierende Fußbandage – anatomisch angepasste Form** Die speziell entwickelte Knöchelbandage sorgt dafür, dass **sie sich beim Gehen oder Training nicht verschiebt oder einrollt**. Dank der **anatomisch geformten Konstruktion passt sie sich optimal der natürlichen Fußform an**. Der hohe Tragekomfort entsteht durch die **passgenaue Fersenöffnung** sowie den **elastischen Abschluss im Beugebereich**. Der elastische Knöchelstabilisator ist besonders einfach anzulegen – Fuß hineinstecken genügt, um von der stabilisierenden Wirkung auf Sprunggelenk und Mittelfuß zu profitieren. --- ## **Sorge für Ihr Sprunggelenk mit der 4FIZJO Kompressionsbandage** Dieses **Sprunggelenkbandage Sport**-Produkt ist **in mehreren Größen erhältlich** und ermöglicht eine individuelle Anpassung an die persönlichen Bedürfnisse. Der Sprunggelenk-Stabilisator schützt nicht nur vor Schäden. **Er unterstützt auch den richtigen Blut- und Lymphfluss**. Dadurch kann er **zur Linderung von Beschwerden des Venensystems beitragen und die Entstehung von Schwellungen reduzieren**. Ein weiterer Vorteil der stabilisierenden Bandage ist das **geringere Risiko einer unkontrollierten Fußrotation**. Dadurch eignet sich der Stabilisator gut für alltägliche Aktivitäten. --- ## **Kompressionsbandage für den Fuß – Hinweise zur richtigen Pflege** Fragst du dich, **wie die Hygiene der Sprunggelenk-Orthese sichergestellt wird**? Der **Stabilisator sollte regelmäßig gereinigt werden**. Er kann **mit Wasser und einem milden Reinigungsmittel gewaschen werden**. Nach dem Waschen **sollte die Bandage flach an der Luft trocknen**. **Nicht im Trockner trocknen und nicht bügeln.** Die Einhaltung dieser Pflegehinweise trägt dazu bei, dass die Orthese über einen längeren Zeitraum zuverlässig genutzt werden kann. --- ## **Die richtige Größe wählen!** Miss den Beinumfang 10 cm oberhalb des Knöchels und wähle die passende Größe entsprechend dem Messergebnis. * S: 18–21 cm * M: 20–23 cm * L: 22–25 cm * XL: 24–30 cm Wenn du zwischen zwei Größen liegst, wähle die kleinere Orthese. Sie sorgt für eine gleichmäßige Kompression und einen sicheren Halt.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
-
Was bedeutet Familienversicherung bei Krankenkasse?
Was bedeutet Familienversicherung bei Krankenkasse? Die Familienversicherung ermöglicht es Familienmitgliedern, kostenfrei in der Krankenversicherung eines Elternteils mitversichert zu sein. Voraussetzung ist, dass sie kein eigenes Einkommen haben und bestimmte Altersgrenzen nicht überschreiten. Dadurch können Kinder, Ehepartner oder Lebenspartner ohne eigenes Einkommen von den Leistungen der Krankenkasse profitieren. Die Familienversicherung ist eine wichtige Möglichkeit, um Familien finanziell zu entlasten und sicherzustellen, dass alle Familienmitglieder Zugang zu medizinischer Versorgung haben. **
-
Wie zahlt Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Nachhinein. Um Krankengeld zu erhalten, muss der Versicherte eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorlegen. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch gibt es eine Obergrenze. Die Zahlung des Krankengeldes endet, wenn der Versicherte wieder arbeitsfähig ist oder die maximale Bezugsdauer erreicht wurde. **
-
Wie zahlt die Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Voraus. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes des Versicherten, jedoch maximal 90 Prozent des Nettoverdienstes. Die Krankenkasse benötigt für die Auszahlung des Krankengeldes eine ärztliche Bescheinigung über die Arbeitsunfähigkeit des Versicherten. In einigen Fällen kann das Krankengeld auch an den Arbeitgeber ausgezahlt werden, wenn dieser die Lohnfortzahlung übernimmt. **
Ähnliche Suchbegriffe für Schützen
-
Warnetiketten Vor Nässe schützen, 500 StückDie selbstklebenden Warnetiketten sind mit internationalen Aufdrucken in deutscher, englischer und französischer Sprache versehen. Im Format 148 x 48 mm umfasst eine Rolle je 500 Etiketten. Der Aufdruck der Warnetiketten ist international gehalten. Dank des schwarzen Aufdrucks auf orangeroter Leuchtfarbe sind die Warnetiketten auf Paketen und Dokumenten nicht zu übersehen. Selbstklebend sind die Warnetiketten auch spielend leicht angebracht. Die Warnetiketten sind 148 x 48 mm groß. Jede Rolle fasst 500 Etiketten. Weitere Details: * Internationaler Aufdruck in D, GB und FRZ * Format 148 x 48 mm * 1 Rolle = 500 Etiketten * Selbstklebendes 80g/m² Haftpapier * Leuchtfarbe: Orangerot * Druck Schwarz27,36 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
RAVENSBURGER 02705 Wir schützen unsere UmweltSchon Kinder sind offen für einen verantwortungsvollen Umgang mit der Natur. Das Buch vermittelt, warum wir sparsam mit Strom und Wasser umgehen sollten, welche Bedeutung Wälder für unser Klima haben und wieso Umweltschutz auch Tierschutz ist. Kinder erfahren außerdem, warum es für die Umwelt besser ist, saisonale Produkte zu kaufen, wie man Verpackungsmüll einspart - und dass es Spaß macht, selbst aktiv zu werden. Warum muss die Umwelt geschützt werden? Wieso ist Stromsparen wichtig? Und was kann jeder Einzelne für die Umwelt und ihren Schutz tun? Anschauliche Bilder, einfache Sachtexte und viele Klappen bereiten ein sehr zentrales Thema kindgerecht auf.14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gierhake, Olaf: Souverän Vermögen schützenSouverän Vermögen schützen , Wie sich Vermögende gegen Risiken absichern - ein praktischer Asset-Protection-Ratgeber, plus E-Book inside (ePub, mobi oder pdf) , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20210210, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Gierhake, Olaf~Kommer, Gerd, Seitenzahl/Blattzahl: 408, Keyword: Asset Protection; Ausland; Auswandern; Bankenrisiko; Deflation; Enteignung; Erbschaftsteuer; Familienstiftung; Finanzrisiko; Finanzrisikomanagement; Inflation; Liechtenstein; Reichensteuer; Risikomanagement; Schweiz; Souverän investieren; Steuerflucht; Steuerlast; Steuerrecht; Stiftung; Vermögen retten; Vermögen sichern; Vermögensschutz; Vermögensteuer; Vermögenswerte; Weltportfolio; Währungscrash; Zweite Staatsbürgerschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Bank - Bankgeschäft, Fachkategorie: Persönliche Finanzen~Anlagen und Wertpapiere, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Bankwirtschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 221, Breite: 147, Höhe: 35, Gewicht: 634, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593447322 9783593447315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Krankenkasse Krankengeld verweigern?
Die Krankenkasse darf Krankengeld verweigern, wenn die Arbeitsunfähigkeit nicht ärztlich bescheinigt ist oder nicht rechtzeitig gemeldet wurde. Auch wenn die Krankheit nicht die erforderliche Mindestdauer hat oder die versicherte Person während der Arbeitsunfähigkeit einer selbstverschuldeten Krankheitsursache nachgegangen ist, kann die Krankenkasse die Zahlung verweigern. Zudem kann die Krankenkasse Krankengeld ablehnen, wenn die versicherte Person während der Arbeitsunfähigkeit einer Erwerbstätigkeit nachgeht oder sich nicht an ärztliche Anweisungen hält. Es ist wichtig, dass die versicherte Person alle Voraussetzungen für den Anspruch auf Krankengeld erfüllt, um eine Verweigerung seitens der Krankenkasse zu vermeiden. **
-
Was ist der Beitragssatz bei KFZ Versicherung?
Was ist der Beitragssatz bei KFZ Versicherung? Der Beitragssatz bei einer KFZ-Versicherung ist der Prozentsatz, der auf den Wert des Fahrzeugs angewendet wird, um den jährlichen Versicherungsbeitrag zu berechnen. Er hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Ein niedriger Beitragssatz bedeutet in der Regel niedrigere Versicherungskosten, während ein hoher Beitragssatz zu höheren Kosten führt. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Beitragssatz für Ihre KFZ-Versicherung zu finden. **
-
Kann die Krankenkasse das Krankengeld zurückfordern?
Kann die Krankenkasse das Krankengeld zurückfordern? Ja, die Krankenkasse kann unter bestimmten Umständen das Krankengeld zurückfordern. Dies kann beispielsweise der Fall sein, wenn die Krankmeldung nicht rechtzeitig erfolgt ist oder wenn falsche Angaben gemacht wurden. Es ist wichtig, die Voraussetzungen für den Bezug von Krankengeld genau zu kennen und einzuhalten, um Rückforderungen zu vermeiden. Es empfiehlt sich daher, bei Unsicherheiten oder Fragen rechtzeitig mit der Krankenkasse in Kontakt zu treten. **
-
Wann zahlt die Krankenkasse das Krankengeld?
Die Krankenkasse zahlt Krankengeld, wenn eine versicherte Person aufgrund einer Krankheit oder eines Unfalls arbeitsunfähig ist und dadurch einen Verdienstausfall hat. Die Zahlung des Krankengeldes beginnt in der Regel nach einer bestimmten Karenzzeit, die je nach Versicherungstarif unterschiedlich sein kann. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes der versicherten Person, jedoch gibt es eine Obergrenze. Die Krankenkasse zahlt das Krankengeld solange, wie die Arbeitsunfähigkeit andauert und die versicherte Person die erforderlichen Nachweise erbringt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.