Domain bkkv.de kaufen?
Wir ziehen mit dem Projekt
bkkv.de um.
Sind Sie am Kauf der Domain
bkkv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bkkv.de kaufen?
Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
Was bedeutet Familienversicherung bei Krankenkasse?
Was bedeutet Familienversicherung bei Krankenkasse? Die Familienversicherung ermöglicht es Familienmitgliedern, kostenfrei in der Krankenversicherung eines Elternteils mitversichert zu sein. Voraussetzung ist, dass sie kein eigenes Einkommen haben und bestimmte Altersgrenzen nicht überschreiten. Dadurch können Kinder, Ehepartner oder Lebenspartner ohne eigenes Einkommen von den Leistungen der Krankenkasse profitieren. Die Familienversicherung ist eine wichtige Möglichkeit, um Familien finanziell zu entlasten und sicherzustellen, dass alle Familienmitglieder Zugang zu medizinischer Versorgung haben. **
Ähnliche Suchbegriffe für Longevity
Top-Angebote
Produkte zum Begriff Longevity:
-
Olaplex - No. 0.5 Scalp Longevity Treatment - Kopfhautbehandlung - scalp Longevity TreatmentDie kopfhaut altert schneller als der rest der hautbarriere, was sich auf die gesundheit der haare auswirken kann. Eine gesunde kopfhaut ist die voraussetzung für weiches, glänzendes und sichtbar gesünderes haar. Das leichte serum versorgt die kopfhaut sofort mit feuchtigkeit und beruhigt sie, schützt sie vor schneller alterung und fördert so langfristig die haargesundheit. Für alle haar- und kopfhauttypen. Von dermatologen und trichologen getestet und empfohlen. Olaplex - No. 0.5 scalp longevity treatment - kopfhautbehandlung - -scalp longevity treatment40,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
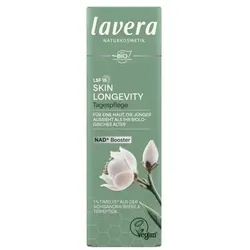
Skin Longevity - Tagespflege 50mlDie lavera Skin Longevity Tagespflege mit LSF 15 vereint innovative Wirkstoffe wie NAD+ Booster (aus liposomal verkapseltem NMN), 1 % TIMELYS® aus der Schisandra-Beere und Tripeptide, um die Hautlanglebigkeit auf zellulärer Ebene zu verbessern und die Haut vor UV-Strahlung zu schützen. Wissenschaftlich bestätigt reduziert sie Falten, verbessert die Elastizität und schenkt der Haut sichtbare Strahlkraft – für eine Haut, die jünger aussieht als ihr biologisches Alter. Anwendung: Morgens nach der Reinigung und im Anschluss an das SKIN LONGEVITY Zellschutz-Serum sanft in die Haut einmassieren. Für ein optimales Ergebnis abends die SKIN LONGEVITY Nachtpflege verwenden.17,22 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
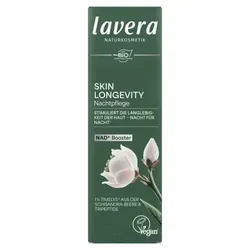
Skin Longevity - Nachtpflege 50mlDie lavera Skin Longevity Nachtpflege vereint innovative Wirkstoffe wie NAD+ Booster (aus liposomal verkapseltem NMN), 1 % TIMELYS® aus der Schisandra-Beere und Tripeptide, um die Langlebigkeit der Haut Nacht für Nacht zu stimulieren. Sie fördert die hauteigene Kollagensynthese für mehr Festigkeit und Spannkraft, unterstützt die Hautregeneration und verlangsamt dadurch die Hautalterung auf zellulärer Ebene – für ein geschmeidiges Hautgefühl. Anwendung: Abends nach der Reinigung und im Anschluss an das SKIN LONGEVITY Zellschutz-Serum sanft in die Haut einmassieren. Für ein optimales Ergebnis morgens die SKIN LONGEVITY Tagespflege mit LSF 15 verwenden.18,20 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie zahlt Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Nachhinein. Um Krankengeld zu erhalten, muss der Versicherte eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorlegen. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch gibt es eine Obergrenze. Die Zahlung des Krankengeldes endet, wenn der Versicherte wieder arbeitsfähig ist oder die maximale Bezugsdauer erreicht wurde. **
-
Wie zahlt die Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Voraus. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes des Versicherten, jedoch maximal 90 Prozent des Nettoverdienstes. Die Krankenkasse benötigt für die Auszahlung des Krankengeldes eine ärztliche Bescheinigung über die Arbeitsunfähigkeit des Versicherten. In einigen Fällen kann das Krankengeld auch an den Arbeitgeber ausgezahlt werden, wenn dieser die Lohnfortzahlung übernimmt. **
-
Wann darf Krankenkasse Krankengeld verweigern?
Die Krankenkasse darf Krankengeld verweigern, wenn die Arbeitsunfähigkeit nicht ärztlich bescheinigt ist oder nicht rechtzeitig gemeldet wurde. Auch wenn die Krankheit nicht die erforderliche Mindestdauer hat oder die versicherte Person während der Arbeitsunfähigkeit einer selbstverschuldeten Krankheitsursache nachgegangen ist, kann die Krankenkasse die Zahlung verweigern. Zudem kann die Krankenkasse Krankengeld ablehnen, wenn die versicherte Person während der Arbeitsunfähigkeit einer Erwerbstätigkeit nachgeht oder sich nicht an ärztliche Anweisungen hält. Es ist wichtig, dass die versicherte Person alle Voraussetzungen für den Anspruch auf Krankengeld erfüllt, um eine Verweigerung seitens der Krankenkasse zu vermeiden. **
-
Was ist der Beitragssatz bei KFZ Versicherung?
Was ist der Beitragssatz bei KFZ Versicherung? Der Beitragssatz bei einer KFZ-Versicherung ist der Prozentsatz, der auf den Wert des Fahrzeugs angewendet wird, um den jährlichen Versicherungsbeitrag zu berechnen. Er hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Ein niedriger Beitragssatz bedeutet in der Regel niedrigere Versicherungskosten, während ein hoher Beitragssatz zu höheren Kosten führt. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Beitragssatz für Ihre KFZ-Versicherung zu finden. **


Kann die Krankenkasse das Krankengeld zurückfordern?
Kann die Krankenkasse das Krankengeld zurückfordern? Ja, die Krankenkasse kann unter bestimmten Umständen das Krankengeld zurückfordern. Dies kann beispielsweise der Fall sein, wenn die Krankmeldung nicht rechtzeitig erfolgt ist oder wenn falsche Angaben gemacht wurden. Es ist wichtig, die Voraussetzungen für den Bezug von Krankengeld genau zu kennen und einzuhalten, um Rückforderungen zu vermeiden. Es empfiehlt sich daher, bei Unsicherheiten oder Fragen rechtzeitig mit der Krankenkasse in Kontakt zu treten. **
Wann zahlt die Krankenkasse das Krankengeld?
Die Krankenkasse zahlt Krankengeld, wenn eine versicherte Person aufgrund einer Krankheit oder eines Unfalls arbeitsunfähig ist und dadurch einen Verdienstausfall hat. Die Zahlung des Krankengeldes beginnt in der Regel nach einer bestimmten Karenzzeit, die je nach Versicherungstarif unterschiedlich sein kann. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes der versicherten Person, jedoch gibt es eine Obergrenze. Die Krankenkasse zahlt das Krankengeld solange, wie die Arbeitsunfähigkeit andauert und die versicherte Person die erforderlichen Nachweise erbringt. **
Top-Angebote
Produkte zum Begriff Longevity:
-
Olaplex - No. 0.5 Scalp Longevity Treatment - Kopfhautbehandlung - scalp Longevity TreatmentDie kopfhaut altert schneller als der rest der hautbarriere, was sich auf die gesundheit der haare auswirken kann. Eine gesunde kopfhaut ist die voraussetzung für weiches, glänzendes und sichtbar gesünderes haar. Das leichte serum versorgt die kopfhaut sofort mit feuchtigkeit und beruhigt sie, schützt sie vor schneller alterung und fördert so langfristig die haargesundheit. Für alle haar- und kopfhauttypen. Von dermatologen und trichologen getestet und empfohlen. Olaplex - No. 0.5 scalp longevity treatment - kopfhautbehandlung - -scalp longevity treatment40,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Krankenkasse Familienversicherung ablehnen?
Kann Krankenkasse Familienversicherung ablehnen? Ja, die Krankenkasse kann die Familienversicherung ablehnen, wenn die Voraussetzungen nicht erfüllt sind. Dazu gehören unter anderem Einkommensgrenzen, Altersgrenzen und der Familienstand. Wenn beispielsweise das Einkommen des Ehepartners zu hoch ist oder das Kind bereits über eine eigene Krankenversicherung verfügt, kann die Krankenkasse die Familienversicherung ablehnen. Es ist daher wichtig, sich im Vorfeld über die Voraussetzungen für die Familienversicherung zu informieren und gegebenenfalls Alternativen zu prüfen. **
-
Was bedeutet Familienversicherung bei Krankenkasse?
Was bedeutet Familienversicherung bei Krankenkasse? Die Familienversicherung ermöglicht es Familienmitgliedern, kostenfrei in der Krankenversicherung eines Elternteils mitversichert zu sein. Voraussetzung ist, dass sie kein eigenes Einkommen haben und bestimmte Altersgrenzen nicht überschreiten. Dadurch können Kinder, Ehepartner oder Lebenspartner ohne eigenes Einkommen von den Leistungen der Krankenkasse profitieren. Die Familienversicherung ist eine wichtige Möglichkeit, um Familien finanziell zu entlasten und sicherzustellen, dass alle Familienmitglieder Zugang zu medizinischer Versorgung haben. **
-
Wie zahlt Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Nachhinein. Um Krankengeld zu erhalten, muss der Versicherte eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorlegen. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch gibt es eine Obergrenze. Die Zahlung des Krankengeldes endet, wenn der Versicherte wieder arbeitsfähig ist oder die maximale Bezugsdauer erreicht wurde. **
-
Wie zahlt die Krankenkasse Krankengeld?
Die Krankenkasse zahlt Krankengeld in der Regel direkt an den Versicherten aus. Dies geschieht in der Regel monatlich im Voraus. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes des Versicherten, jedoch maximal 90 Prozent des Nettoverdienstes. Die Krankenkasse benötigt für die Auszahlung des Krankengeldes eine ärztliche Bescheinigung über die Arbeitsunfähigkeit des Versicherten. In einigen Fällen kann das Krankengeld auch an den Arbeitgeber ausgezahlt werden, wenn dieser die Lohnfortzahlung übernimmt. **
Ähnliche Suchbegriffe für Longevity
-
Skin Longevity - Tagespflege 50mlDie lavera Skin Longevity Tagespflege mit LSF 15 vereint innovative Wirkstoffe wie NAD+ Booster (aus liposomal verkapseltem NMN), 1 % TIMELYS® aus der Schisandra-Beere und Tripeptide, um die Hautlanglebigkeit auf zellulärer Ebene zu verbessern und die Haut vor UV-Strahlung zu schützen. Wissenschaftlich bestätigt reduziert sie Falten, verbessert die Elastizität und schenkt der Haut sichtbare Strahlkraft – für eine Haut, die jünger aussieht als ihr biologisches Alter. Anwendung: Morgens nach der Reinigung und im Anschluss an das SKIN LONGEVITY Zellschutz-Serum sanft in die Haut einmassieren. Für ein optimales Ergebnis abends die SKIN LONGEVITY Nachtpflege verwenden.17,22 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Skin Longevity - Nachtpflege 50mlDie lavera Skin Longevity Nachtpflege vereint innovative Wirkstoffe wie NAD+ Booster (aus liposomal verkapseltem NMN), 1 % TIMELYS® aus der Schisandra-Beere und Tripeptide, um die Langlebigkeit der Haut Nacht für Nacht zu stimulieren. Sie fördert die hauteigene Kollagensynthese für mehr Festigkeit und Spannkraft, unterstützt die Hautregeneration und verlangsamt dadurch die Hautalterung auf zellulärer Ebene – für ein geschmeidiges Hautgefühl. Anwendung: Abends nach der Reinigung und im Anschluss an das SKIN LONGEVITY Zellschutz-Serum sanft in die Haut einmassieren. Für ein optimales Ergebnis morgens die SKIN LONGEVITY Tagespflege mit LSF 15 verwenden.18,20 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Moleqlar Longevity Regenad KapselnAnwendungsgebiet von Moleqlar Longevity Regenad Kapseln Moleqlar Longevity Regenad Kapseln sind ein Nahrungsergänzungsmittel mit Vitaminen und MineralstoffenDer NAD-Booster von MoleQlar ist ein hochwertig entwickeltes Nahrungsergänzungsmittel, das eine einzigartige Kombination aus NAD-Vorstufen, Abbauhemmern und aktivierenden Enzymen vereint. Diese gezielte Formulierung unterstützt Ihren Körper dabei, die körpereigene Produktion von NAD+ zu steigern – einem zentralen Molekül für den Energiestoffwechsel und die Zellregeneration. Was ist regeNAD?NAD steht für Nikotinamid Adenin Dinukleotid, ein Coenzym, das in fast jeder Zelle des Körpers zu finden ist. Es unterstützt über 500 enzymatische Reaktionen, einschließlich molekularer Langlebigkeitspfade wie Sirtuine und PARPs. Mit zunehmendem Alter sinkt der NAD-Spiegel im Organismus dramatisch. Ein niedriger NAD-Wert oder ein Mangel an Nikotinamid Adenin Dinukleotid spielt eine entscheidende Rolle bei den Anzeichen des Alterns. Studien zeigen, dass dieser Rückgang zur Entwicklung altersbedingter Krankheiten beitragen kann. FunktionNAD spielt bei Gedächtnisleistung, Muskelfunktion, Herz-Kreislaufsystem, Entgiftung und Infekten eine Rolle. Außerdem wird das Molekül intensiv im Rahmen der Longevity-Forschung diskutiert und studiert.NAD ist für Gedächtnisleistung, Muskelfunktion, das Herz-Kreislaufsystem, Entgiftung und Immunabwehr von Bedeutung. Das Molekül wird intensiv in der Langlebigkeitsforschung untersucht. Es gibt verschiedene Ansätze, um den NAD+-Spiegel aufrechtzuerhalten: Aktivierung von Enzymen, die NAD+ produzieren (wie NMNAT, NAMPT, Fasten, kalorienreduzierte Diäten)Hemmung des NAD-Abbaus (durch CD38, PARPs)Verwendung von NAD-Vorstufen (Derivate von Vitamin B3) regeNAD adressiert all diese Ansätze:L-Tryptophan und Niacin fungieren als NAD-Vorstufen.EGCG, Polyphenole und Vitamin B6 unterstützen das Schlüsselenzym NMNAT, das den letzten Schritt der NAD+ Produktion e39,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann darf Krankenkasse Krankengeld verweigern?
Die Krankenkasse darf Krankengeld verweigern, wenn die Arbeitsunfähigkeit nicht ärztlich bescheinigt ist oder nicht rechtzeitig gemeldet wurde. Auch wenn die Krankheit nicht die erforderliche Mindestdauer hat oder die versicherte Person während der Arbeitsunfähigkeit einer selbstverschuldeten Krankheitsursache nachgegangen ist, kann die Krankenkasse die Zahlung verweigern. Zudem kann die Krankenkasse Krankengeld ablehnen, wenn die versicherte Person während der Arbeitsunfähigkeit einer Erwerbstätigkeit nachgeht oder sich nicht an ärztliche Anweisungen hält. Es ist wichtig, dass die versicherte Person alle Voraussetzungen für den Anspruch auf Krankengeld erfüllt, um eine Verweigerung seitens der Krankenkasse zu vermeiden. **
-
Was ist der Beitragssatz bei KFZ Versicherung?
Was ist der Beitragssatz bei KFZ Versicherung? Der Beitragssatz bei einer KFZ-Versicherung ist der Prozentsatz, der auf den Wert des Fahrzeugs angewendet wird, um den jährlichen Versicherungsbeitrag zu berechnen. Er hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Ein niedriger Beitragssatz bedeutet in der Regel niedrigere Versicherungskosten, während ein hoher Beitragssatz zu höheren Kosten führt. Es lohnt sich, verschiedene Angebote zu vergleichen, um den besten Beitragssatz für Ihre KFZ-Versicherung zu finden. **
-
Kann die Krankenkasse das Krankengeld zurückfordern?
Kann die Krankenkasse das Krankengeld zurückfordern? Ja, die Krankenkasse kann unter bestimmten Umständen das Krankengeld zurückfordern. Dies kann beispielsweise der Fall sein, wenn die Krankmeldung nicht rechtzeitig erfolgt ist oder wenn falsche Angaben gemacht wurden. Es ist wichtig, die Voraussetzungen für den Bezug von Krankengeld genau zu kennen und einzuhalten, um Rückforderungen zu vermeiden. Es empfiehlt sich daher, bei Unsicherheiten oder Fragen rechtzeitig mit der Krankenkasse in Kontakt zu treten. **
-
Wann zahlt die Krankenkasse das Krankengeld?
Die Krankenkasse zahlt Krankengeld, wenn eine versicherte Person aufgrund einer Krankheit oder eines Unfalls arbeitsunfähig ist und dadurch einen Verdienstausfall hat. Die Zahlung des Krankengeldes beginnt in der Regel nach einer bestimmten Karenzzeit, die je nach Versicherungstarif unterschiedlich sein kann. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes der versicherten Person, jedoch gibt es eine Obergrenze. Die Krankenkasse zahlt das Krankengeld solange, wie die Arbeitsunfähigkeit andauert und die versicherte Person die erforderlichen Nachweise erbringt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.